Le versement, la part d'intérêts et la part de capital, le solde exact, et la fin du terme qui approche : chaque hypothèque a sa fiche, rattachée à son immeuble.
1. Créer la fiche
Dans Patrimoine → Hypothèques, Nouvelle hypothèque : l'immeuble, le prêteur et le rang, le montant initial, le taux et son type, la fréquence des versements, l'amortissement, les dates de début, du premier versement et de fin du terme, le compte d'où partent les versements.
- Un prêt déjà commencé ? Indiquez aussi son solde actuel : le suivi repart de là.
- Le versement se calcule seul si vous le laissez vide. Un versement qui ne couvrirait pas les intérêts d'une période est refusé : le solde ne diminuerait jamais.
- Le numéro de prêt est chiffré en base.
2. Le calcul canadien
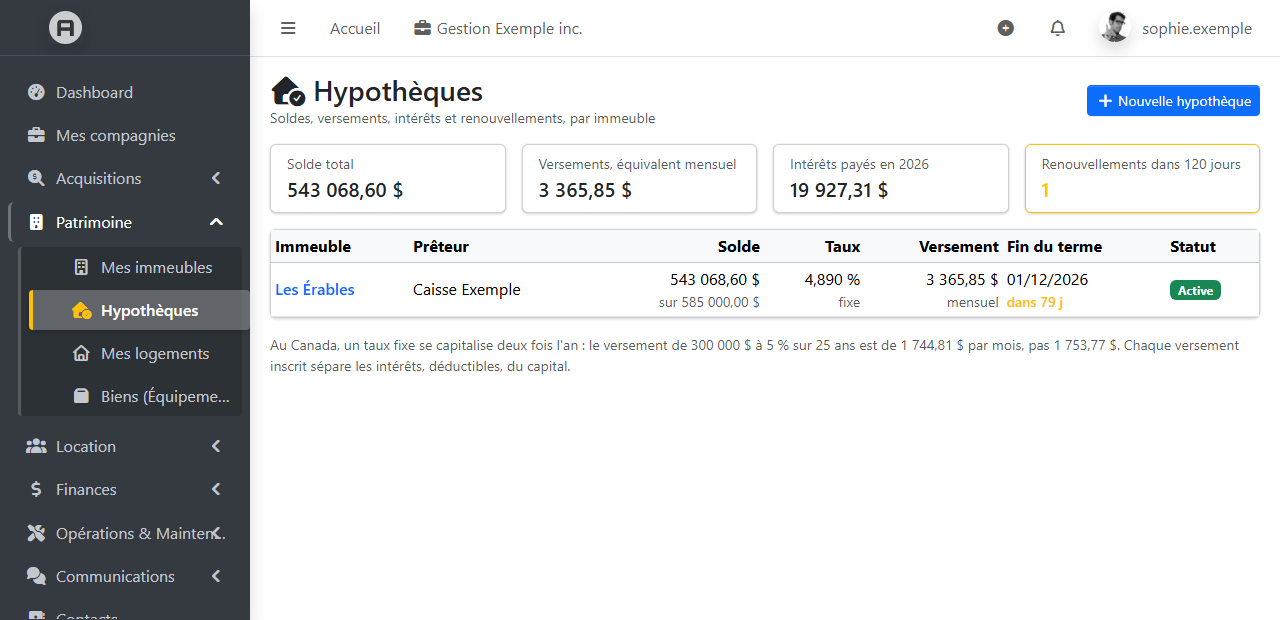
Au Canada, un taux fixe se capitalise deux fois l'an. Le taux d'une période est donc (1 + r/2)2/n − 1, et non r/12. Pour 300 000 $ à 5 % sur 25 ans, le versement mensuel est de 1 744,81 $ ; le calcul « à l'américaine » donnerait 1 753,77 $. Un taux variable se capitalise souvent chaque mois : le choix est sur la fiche.
Aux deux semaines ou chaque semaine, accéléré veut dire la moitié, ou le quart, du versement mensuel : l'équivalent d'un mois de plus par année, et un amortissement plus court.
3. Inscrire un versement
Depuis la fiche : la date, le montant — le versement régulier est proposé —, un éventuel remboursement anticipé, la méthode et le compte. Le logiciel calcule les intérêts sur le solde, et le reste rembourse le capital. Le remboursement anticipé va entièrement au capital.
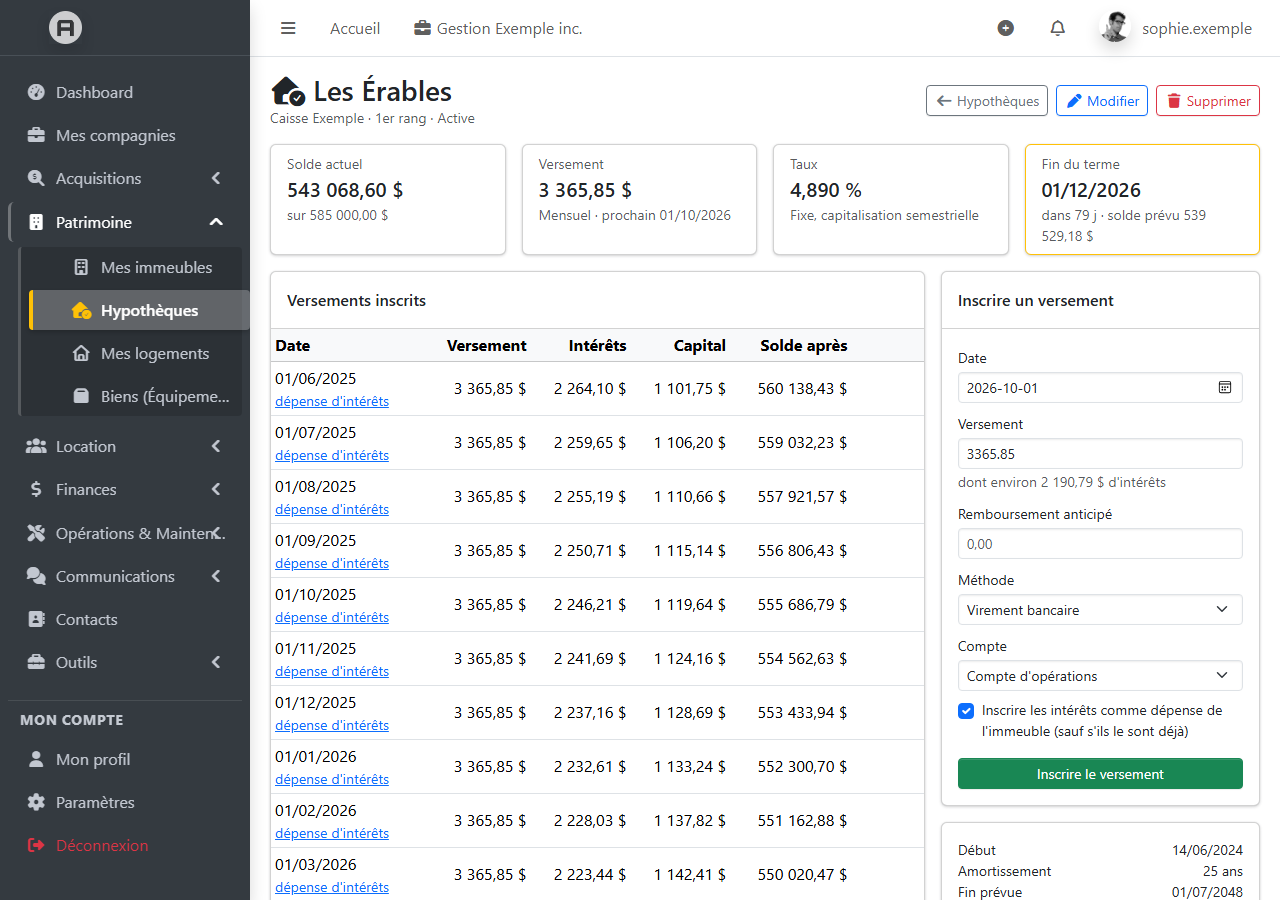
La case Inscrire les intérêts comme dépense de l'immeuble crée la dépense d'intérêts — la part déductible, pas le capital. Si une dépense semblable existe déjà, saisie depuis le relevé bancaire, aucune seconde n'est créée : les intérêts ne sont pas comptés deux fois.
Les versements s'inscrivent dans l'ordre. Seul le dernier s'annule : le solde revient, et la dépense d'intérêts créée avec lui disparaît.
4. Où vous en êtes
- Par année : les intérêts payés et le capital remboursé, et ce qui est prévu pour la suite.
- La fin du terme : le solde prévu à cette date, et les intérêts d'ici là.
- Le tableau d'amortissement complet, versement par versement ; ce qui suit la fin du terme est en gris, calculé au taux actuel.
5. Le renouvellement
Une alerte vous prévient à 120, 60 puis 30 jours de la fin du terme, une fois par seuil. Un renouvellement négocié tard se signe souvent au taux affiché : ces rappels laissent le temps de comparer.
Les images montrent une compagnie fictive, « Gestion Exemple inc. » : aucune donnée réelle n'y paraît. Elles sont tirées des vrais écrans du logiciel.