Six chèques de loyer et un peu de comptant partent à la banque en un seul dépôt. Le relevé n'en montre qu'une ligne. Sans bordereau, plus personne ne sait quels loyers ce montant contenait, ni si un chèque est resté dans un tiroir.
1. Ce qui attend d'être déposé
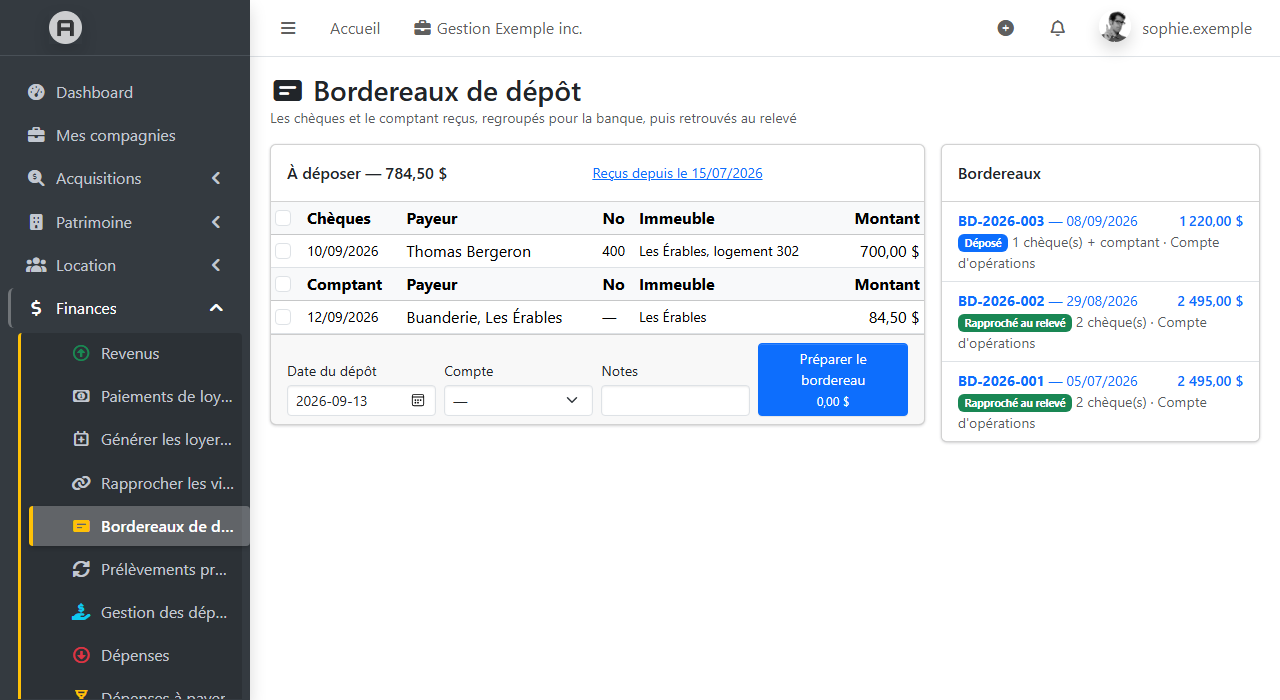
Dans Finances → Bordereaux de dépôt, la liste montre les encaissements reçus par chèque ou en comptant qui ne sont encore ni dans un bordereau, ni reliés à une transaction du relevé : le payeur, le numéro du chèque, l'immeuble et le montant, taxes comprises. Par défaut, ceux des soixante derniers jours ; le lien du haut remonte plus loin.
2. Préparer le bordereau
Cochez ce que vous apportez à la banque — le total se met à jour pendant que vous cochez —, indiquez la date et le
compte, puis Préparer le bordereau. Il reçoit un numéro, comme BD-2026-003, et
s'imprime pour la banque : chaque chèque avec son payeur et son numéro, le comptant, le total.
Tant qu'il est en préparation, vous pouvez encore retirer une ligne ou en ajouter. Un encaissement retiré redevient simplement « à déposer ».
3. Déposé
Une fois à la banque, Marquer déposé. Le bordereau ne se modifie plus.
4. Retrouvé au relevé
Quand vous importez le relevé, le bordereau cherche sa ligne : un crédit du même montant, sur le compte, entre trois jours avant et dix jours après le dépôt. Un clic sur C'est lui les relie. La ligne du relevé est alors expliquée — et classée, si personne ne l'avait fait.
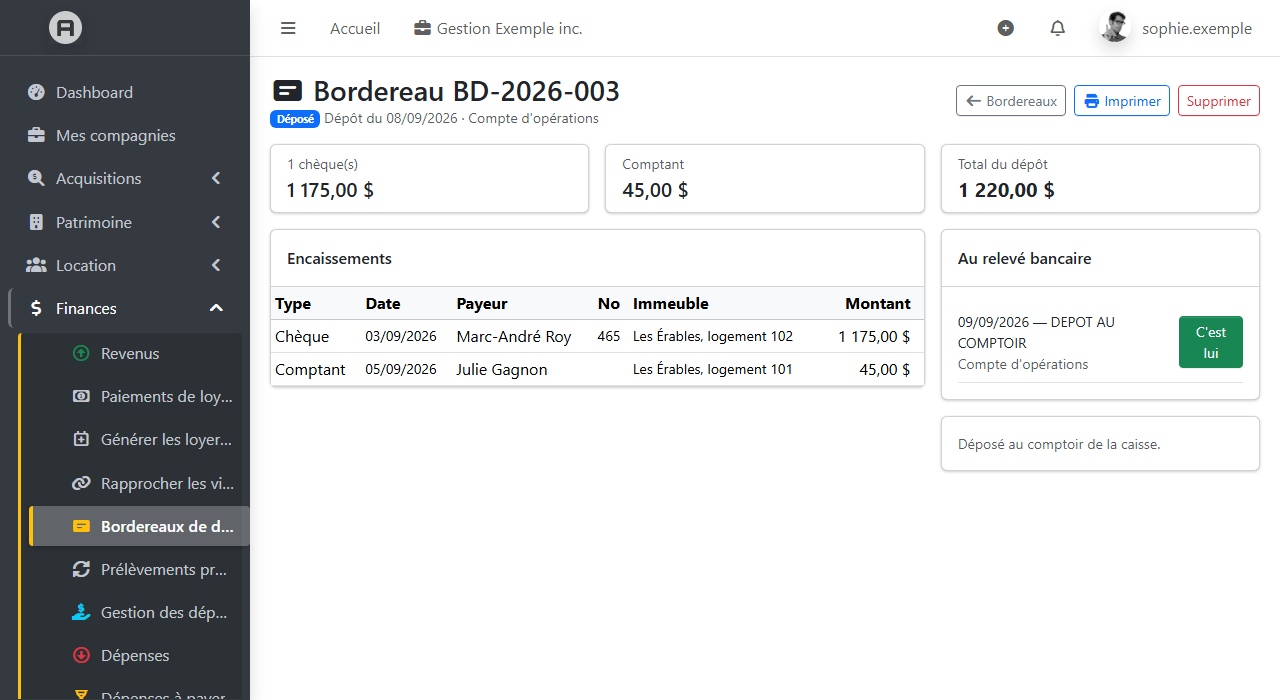
Une erreur ? Défaire le rapprochement remet le bordereau à l'état déposé.
Les rappels
Un chèque ou du comptant qui attend depuis plus de trois jours déclenche une alerte — une par semaine au plus. Et un dépôt fait en fin de mois, pas encore au relevé, paraît parmi les éléments en circulation de la conciliation bancaire.
Les images montrent une compagnie fictive, « Gestion Exemple inc. » : aucune donnée réelle n'y paraît. Elles sont tirées des vrais écrans du logiciel.