Une dépense, un loyer, un dépôt, un versement hypothécaire portent déjà tout ce qu'il faut pour s'écrire en partie double. Plutôt que de tout ressaisir, le logiciel en tire les écritures, et tient le grand livre à jour.
1. Ouvrir la comptabilité
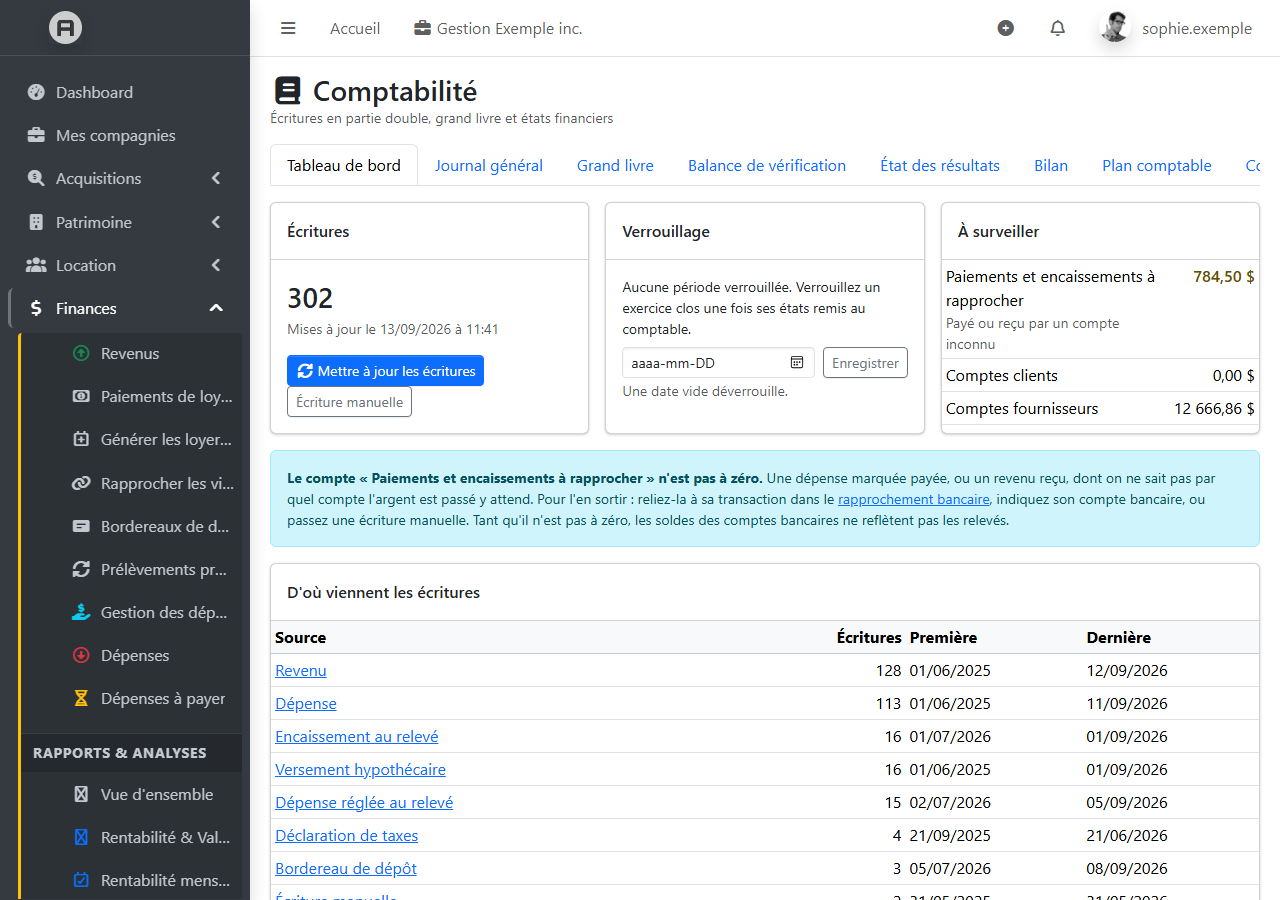
Dans Finances → Comptabilité → Grand livre et états. Rien ne se crée tant que vous ne l'avez pas demandé : le bouton Créer le plan comptable et les écritures crée un plan de départ et toutes les écritures d'un coup. Les écritures se tiennent ensuite à jour d'elles-mêmes, chaque nuit, et à la demande.
Le plan vous appartient : renommez, renumérotez, ajoutez des comptes. Chaque compte bancaire, carte, marge ou hypothèque reçoit le sien automatiquement. Les comptes dont les écritures ont besoin ne se suppriment pas.
2. D'où viennent les écritures
Des dépenses et de leurs paiements, des revenus et de leurs encaissements, des bordereaux de dépôt, des versements hypothécaires, des transferts entre comptes, des déclarations de taxes, des soldes initiaux des comptes. Chaque nuit, chaque écriture attendue est comparée à celle en place : ce qui n'a pas changé ne bouge pas, ce qui a changé est mis à jour, ce qui a disparu est retiré.
- Une dépense va à son compte de charge, moins les CTI et RTI récupérables, portés aux comptes de taxes.
- Le capital d'un versement hypothécaire rembourse l'emprunt ; ses intérêts sont la dépense qu'il a créée.
- Une dépense payée ou un revenu reçu dont on ne connaît pas le compte va à Paiements et encaissements à rapprocher. Son solde dit ce qui reste à relier ; tant qu'il n'est pas à zéro, les soldes bancaires ne reflètent pas les relevés.
3. Les correspondances
L'onglet Correspondances dit à quel compte va chaque catégorie de dépense, chaque type de revenu, chaque catégorie de transaction bancaire. Il se règle une fois. Une catégorie inconnue va aux autres dépenses — et c'est signalé. Une transaction bancaire seulement classée n'entre que si sa catégorie est associée à un compte : une même dépense n'est jamais comptée deux fois.
4. Le grand livre et les états
- Journal général : toutes les écritures, filtrées par source ou par compte.
- Grand livre : un compte, ses mouvements et son solde, ligne après ligne.
- Balance de vérification : les soldes de tous les comptes, à une date.
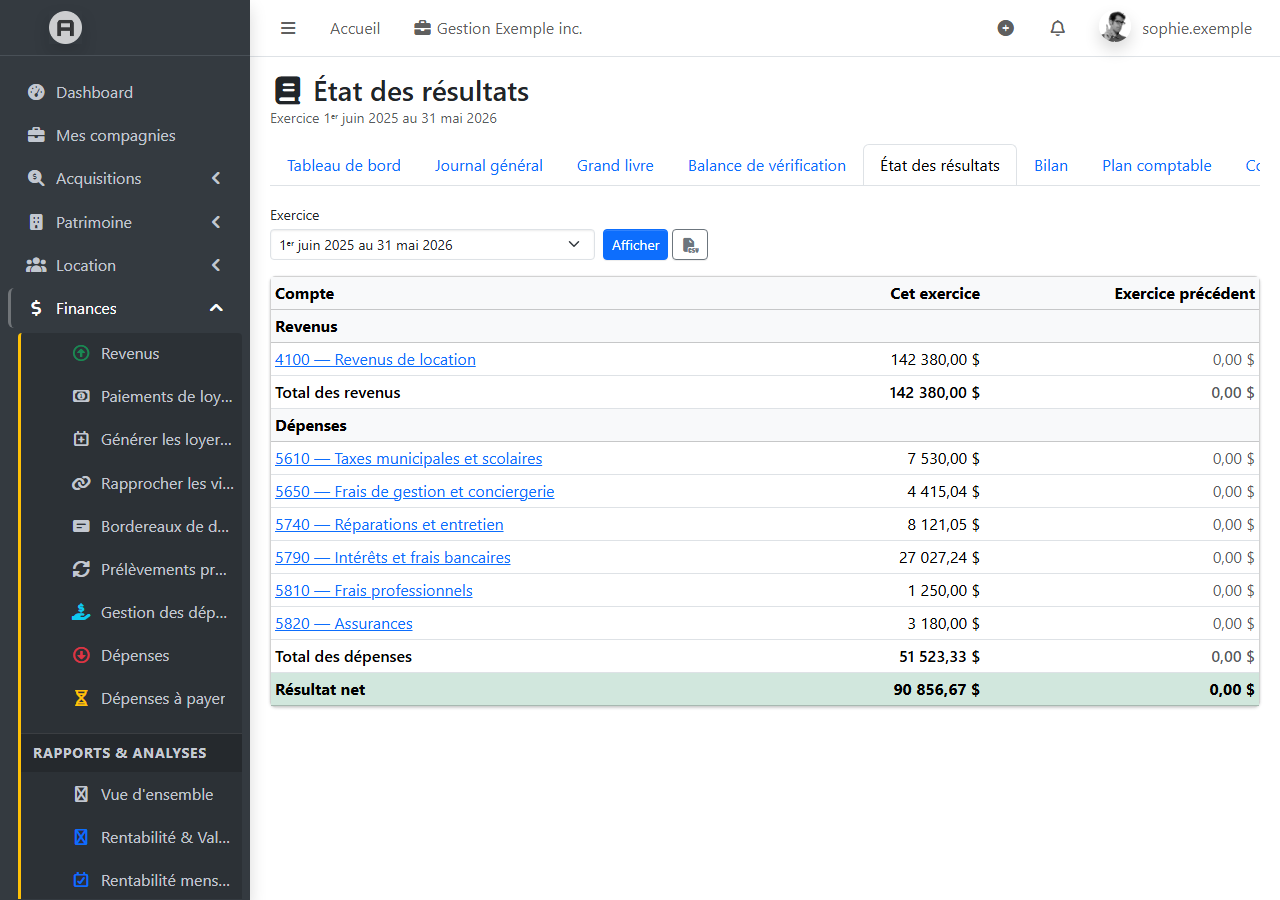
- État des résultats : revenus et dépenses d'un exercice — celui de la compagnie, pas l'année civile.
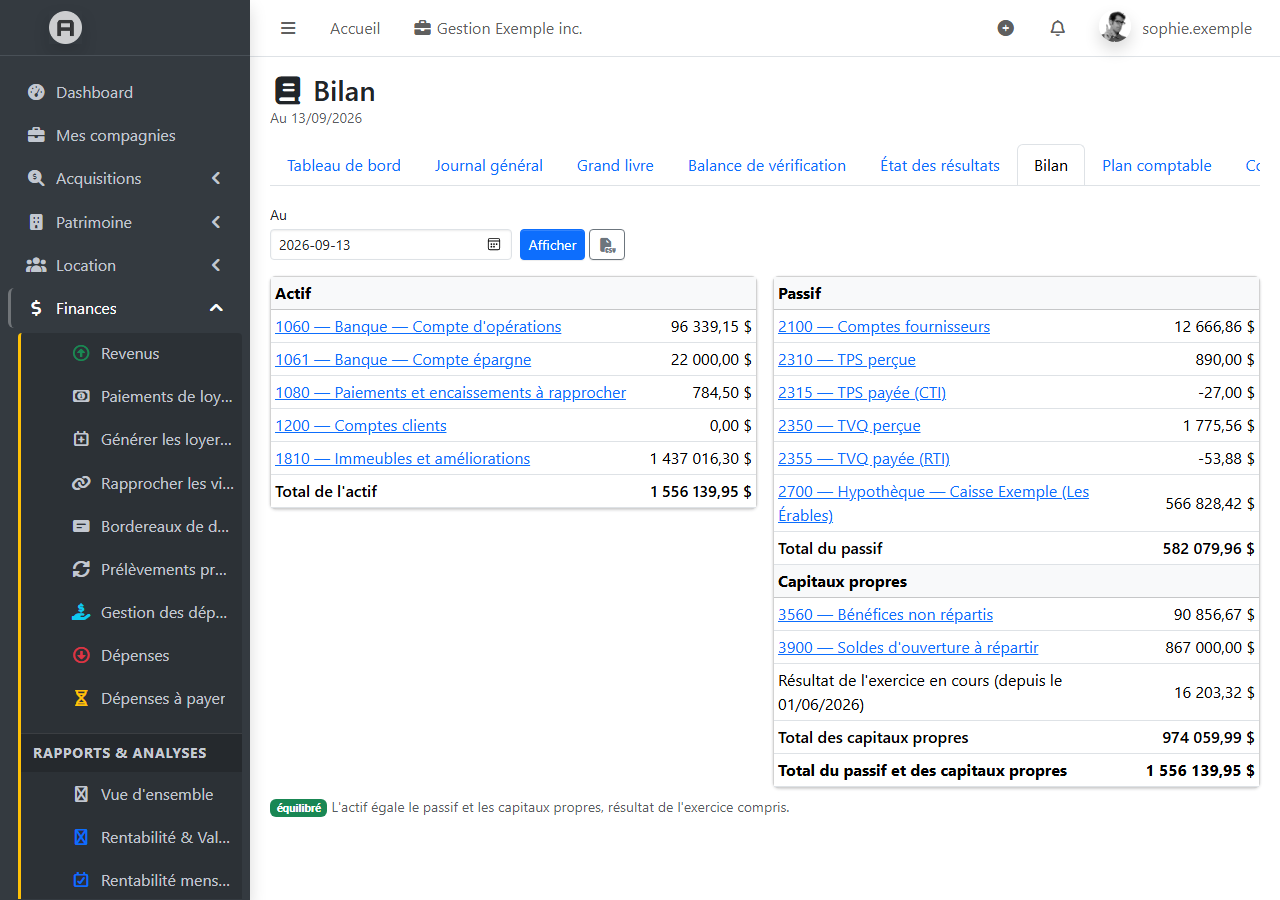
- Bilan : l'actif, le passif et les capitaux propres à une date, avec le résultat de l'exercice en cours.
Chacun s'exporte en CSV, pour votre comptable ou votre chiffrier.

5. Les écritures manuelles
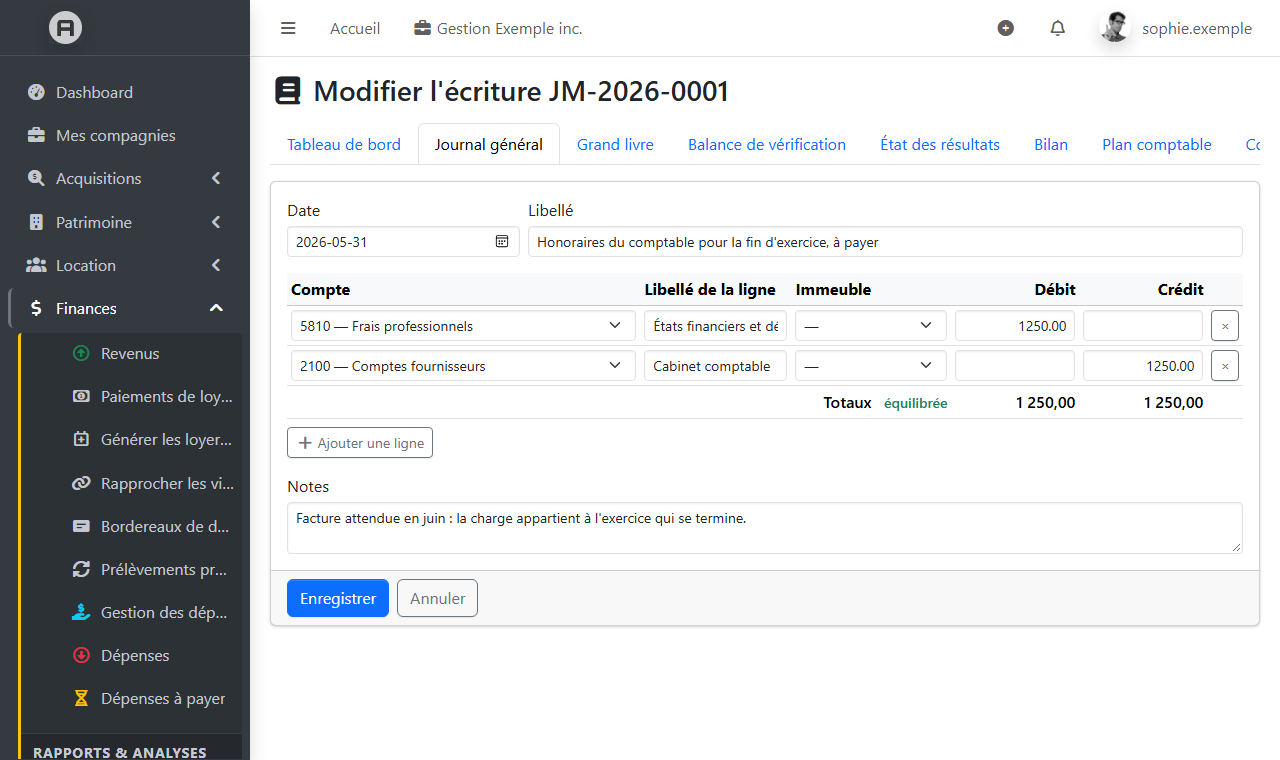
Ce qu'aucune opération ne porte — des honoraires à payer en fin d'exercice, le coût d'acquisition d'un immeuble
à l'ouverture — s'inscrit en écriture manuelle : une date, un libellé, des lignes au débit et au crédit, un
immeuble au besoin. Elle doit s'équilibrer, et reçoit un numéro, comme JM-2026-0001.
6. Verrouiller un exercice
Une fois les états remis au comptable, indiquez une date de verrouillage : jusqu'à cette date inclusivement, plus rien ne bouge. Les écritures ne s'y régénèrent plus, et aucune écriture manuelle ne s'y ajoute. Une date vide déverrouille.
Les images montrent une compagnie fictive, « Gestion Exemple inc. » : aucune donnée réelle n'y paraît. Elles sont tirées des vrais écrans du logiciel.