Un immeuble plein n'est pas forcément rentable. Revenus, dépenses d'exploitation, grosses rénovations, plus-value : la rentabilité met tout au même endroit, sur l'exercice de votre compagnie.
1. Par exercice, comme votre comptable
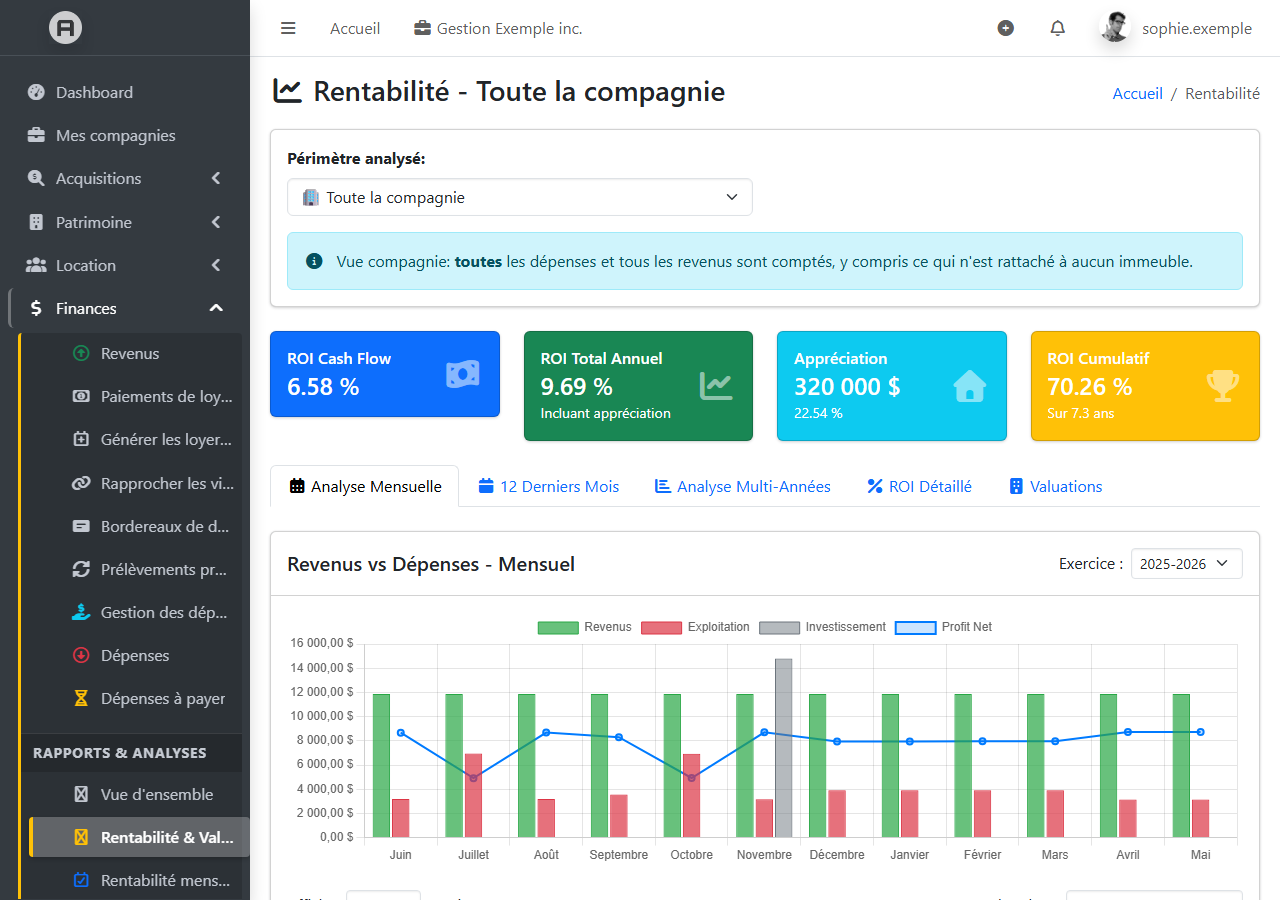
Finances → Rentabilité & Valorisation suit l'exercice financier de la compagnie : si votre année se termine le 31 mai, les chiffres courent de juin à mai, et « 2025-2026 » désigne cette période. Sans date de fin d'exercice, c'est l'année civile.
2. Toute la compagnie, ou un immeuble
Le sélecteur du haut choisit le périmètre. Vue d'ensemble, les charges qu'aucune facture ne rattache à un immeuble — frais bancaires, honoraires, intérêts — entrent dans le total. Vue par immeuble, vous voyez le rendement propre de chacun. Une dépense mal rattachée se corrige depuis l'écran même où le chiffre paraît faux.
3. Exploitation ou capital
Un toit neuf n'est pas une dépense courante. Chaque dépense se classe en exploitation ou en capital : le graphique les montre à part, pour qu'une grosse rénovation ne fausse pas le rendement d'une année.
4. La valeur de l'immeuble
Ajoutez une évaluation de temps en temps — évaluateur, rôle municipal ou votre estimation. Le rendement tient alors compte de la plus-value, pas seulement des loyers : rendement sur les liquidités, rendement total annuel, appréciation et rendement cumulatif depuis l'achat.
5. Mois par mois
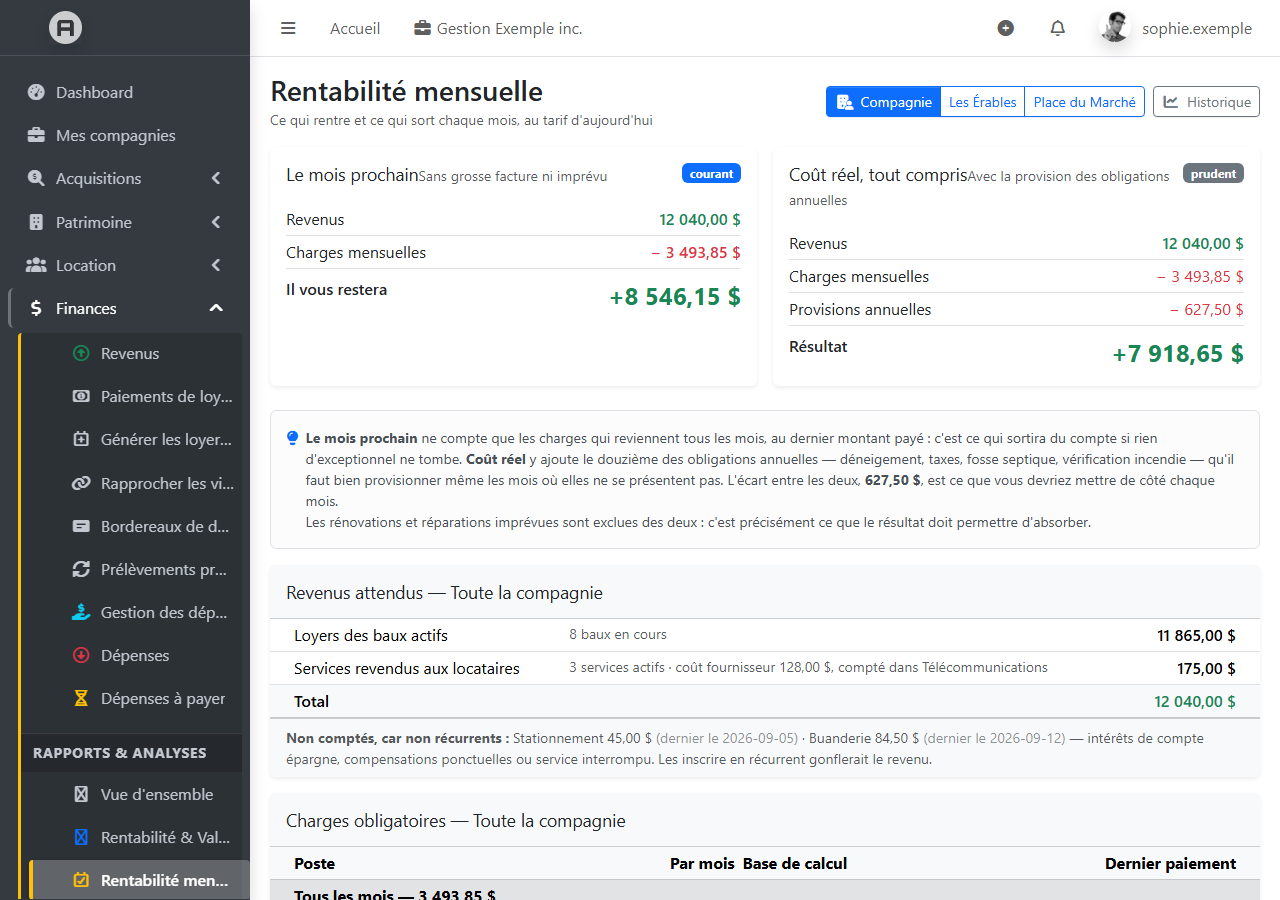
Rentabilité mensuelle détaille ce que chaque mois rapporte, au tarif du jour, pour la compagnie ou un immeuble.
Les images montrent une compagnie fictive, « Gestion Exemple inc. » : aucune donnée réelle n'y paraît. Elles sont tirées des vrais écrans du logiciel.