Une compagnie inscrite aux fichiers de la TPS et de la TVQ — ou de la TVH — déclare, période par période, les taxes perçues moins celles qu'elle récupère. Le logiciel calcule chaque ligne à partir de ce que vous avez déjà saisi, et suit la déclaration jusqu'au paiement.
1. Les réglages
Dans Finances → Comptabilité → Taxes TPS/TVQ/TVH, puis Réglages :
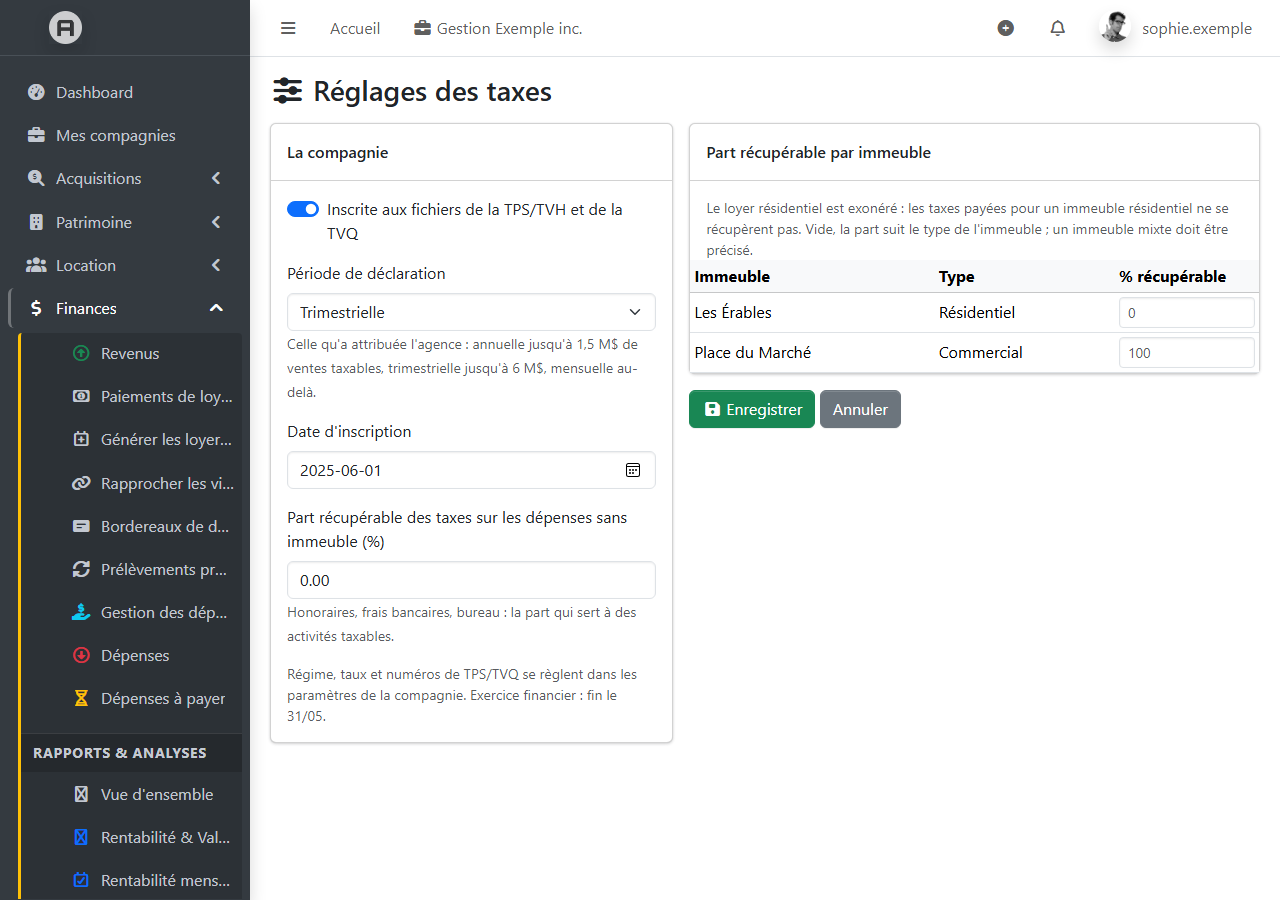
- si la compagnie est inscrite, et depuis quand — rien n'est demandé pour les périodes d'avant ;
- la fréquence que l'agence vous a attribuée : annuelle, trimestrielle ou mensuelle ;
- la part récupérable des taxes payées, par immeuble : 0 % pour du résidentiel, 100 % pour du commercial, à préciser pour un immeuble mixte — et celle des dépenses qui ne visent aucun immeuble.
2. Les périodes
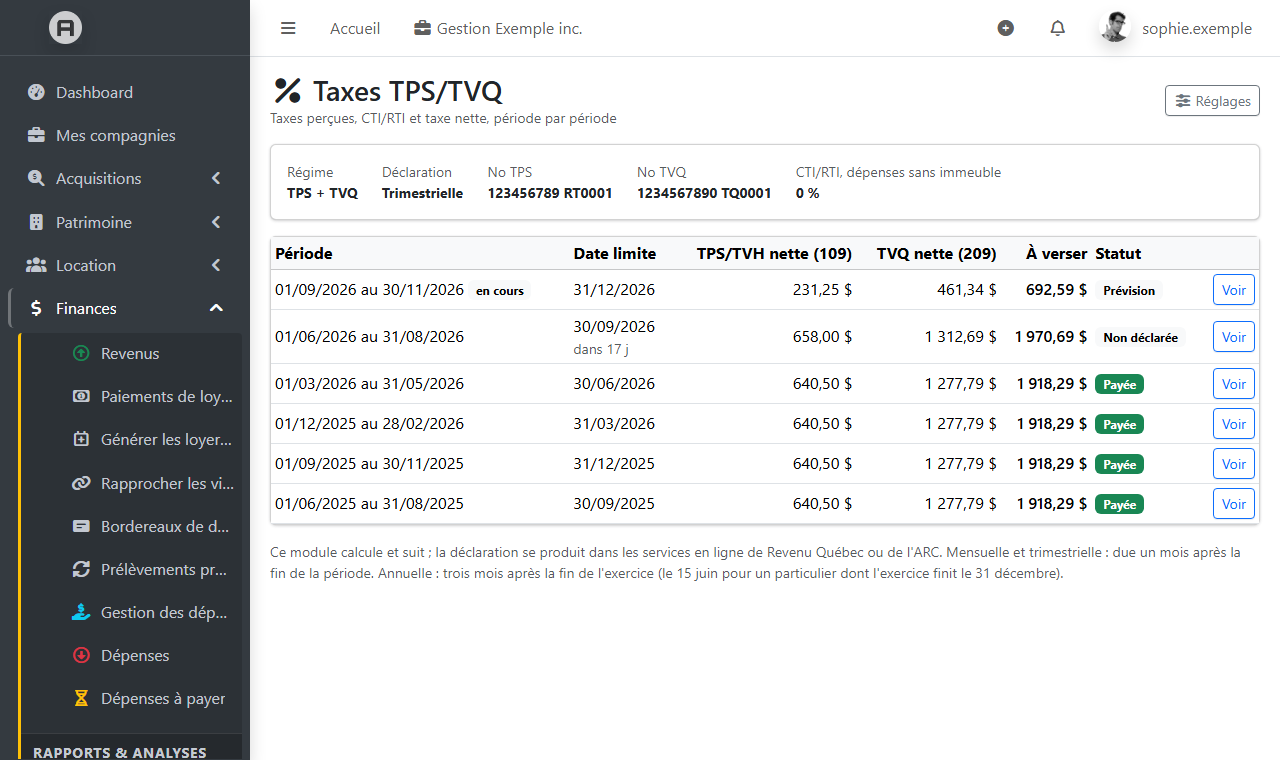
La page liste les périodes, de la plus récente à la plus ancienne, avec leur date limite, la taxe nette et le statut : prévision pour la période en cours, puis calculée, produite, payée ou remboursée. Mensuelle et trimestrielle : la déclaration est due un mois après la fin de la période. Annuelle : trois mois après la fin de l'exercice — le 15 juin pour un particulier dont l'exercice finit le 31 décembre.
3. Les lignes de la déclaration
Pour une période, le logiciel calcule :
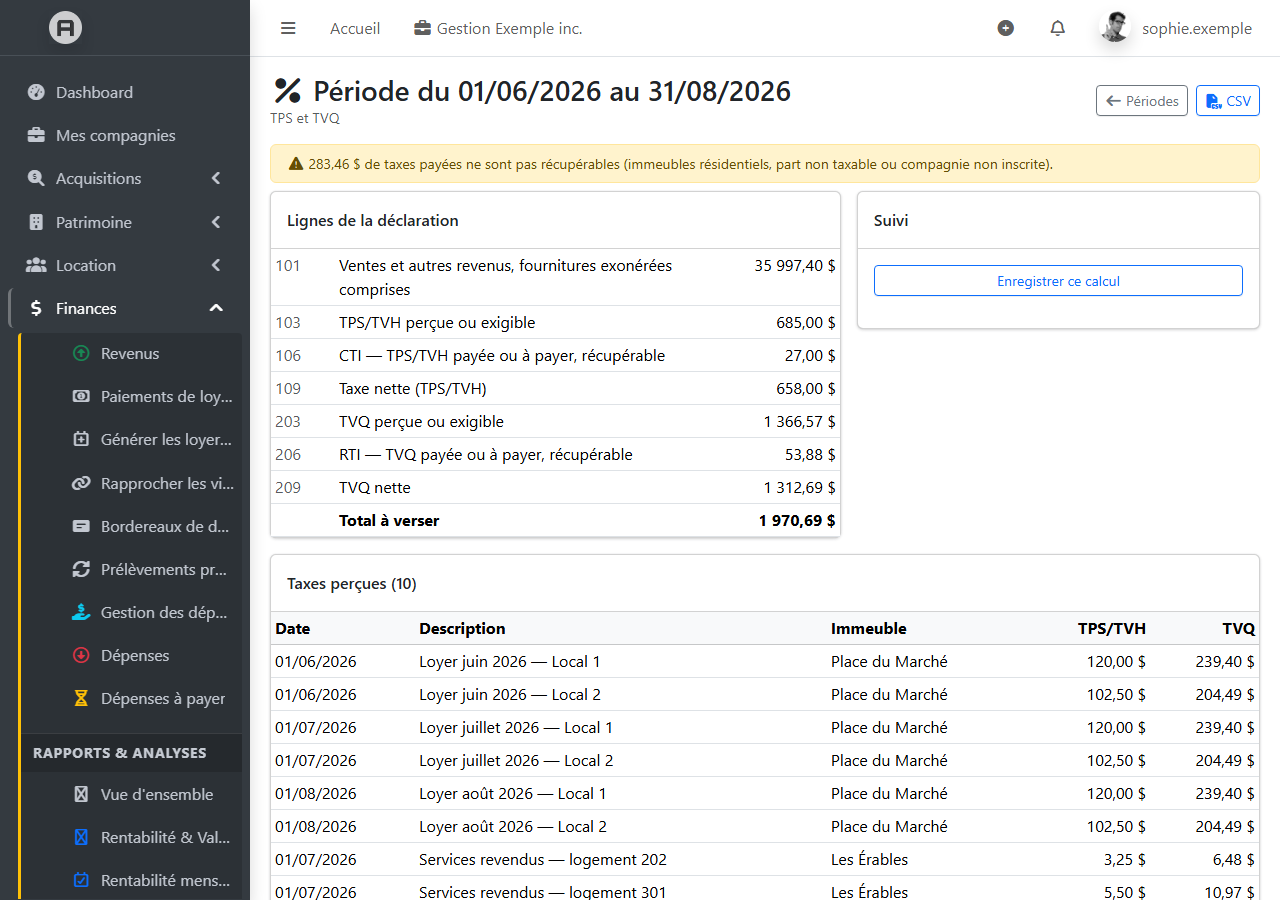
- 101 — les ventes et autres revenus, fournitures exonérées comprises ;
- 103 et 203 — la TPS/TVH et la TVQ perçues ou exigibles ;
- 106 et 206 — les CTI et RTI : les taxes payées sur les dépenses, dans la part récupérable ;
- 109 et 209 — la taxe nette, à verser, ou à se faire rembourser.
Sous les lignes, chaque revenu et chaque dépense qui y ont contribué, avec leur immeuble et leur pourcentage récupérable. Une taxe entre dans la période où elle devient exigible : à l'échéance du loyer pour les services revendus, à la date du revenu pour le reste, à sa date pour une dépense payée.
4. Jusqu'au paiement
- Enregistrer ce calcul : il se garde, et se recalcule tant que la déclaration n'est pas produite.
- Produisez la déclaration dans les services en ligne de Revenu Québec ou de l'ARC.
- Marquer produite, avec la date et le numéro de confirmation : les lignes se figent.
- Inscrire le règlement : le versement fait, ou le remboursement reçu, et le compte.
Si les données d'une période produite changent ensuite, l'écran le signale : un redressement pourrait être nécessaire à la déclaration suivante. Une déclaration marquée produite par erreur, pas encore réglée, se rouvre.
Le rappel
Une alerte vous prévient quand la date limite d'une période terminée approche — quatorze jours avant — ou vient de passer, une fois par semaine au plus. Le logiciel calcule et suit : il ne transmet rien aux gouvernements.
Les images montrent une compagnie fictive, « Gestion Exemple inc. » : aucune donnée réelle n'y paraît. Elles sont tirées des vrais écrans du logiciel.